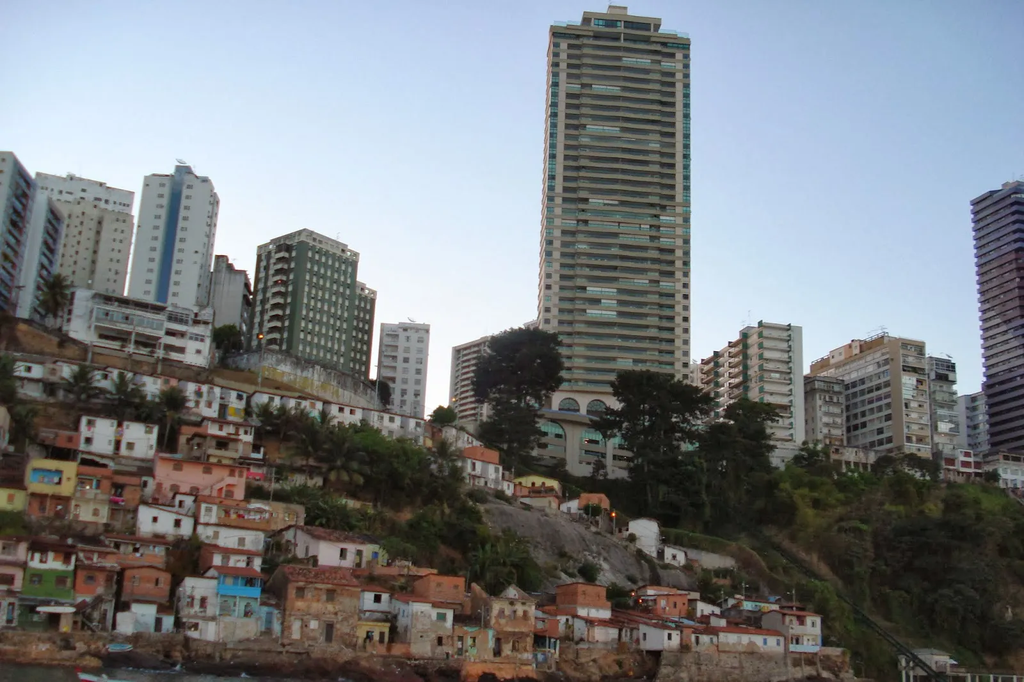
Estamos no período eleitoral e praticamente nenhum candidato fala sobre a realidade de se viver em Salvador ou na Bahia. Quando discutimos endividamento, por exemplo, quase sempre começamos pelo indivíduo.
Gastou demais.
Não planejou.
Usou muito o cartão.
Não fez reserva.
Mas e se começássemos por outra pergunta?
Quanto custa viver em um território de baixa renda, desigualdade persistente e poucas margens para absorver qualquer imprevisto?
Essa é uma das questões que proponho quando falo em Economia Invisível.
Economia Invisível é o conjunto de custos, perdas e restrições que raramente aparecem nas planilhas tradicionais, mas determinam concretamente quanto dinheiro permanece ou não nas mãos das pessoas.
Em uma cidade como Salvador, esses custos precisam ser observados com atenção.
Dados recentes mostram que mais de três quartos das famílias soteropolitanas possuem algum compromisso de crédito. Isso não significa que todas estejam inadimplentes.
Significa algo talvez mais importante:
O crédito já faz parte da arquitetura financeira cotidiana das famílias.
E essa arquitetura precisa ser analisada junto com a renda.
A Bahia continua apresentando rendimento domiciliar per capita significativamente inferior à média brasileira. O mercado de trabalho regional convive com níveis elevados de desemprego e rendimentos menores do que os observados nacionalmente. Ao mesmo tempo, em 2026, somente a cesta básica chegou a comprometer quase metade do salário mínimo líquido de um trabalhador em Salvador.
Agora, façamos a conta que normalmente não aparece.
Depois da alimentação, ainda existem:
Moradia, energia, água, gás, transporte, medicamentos, internet, material escolar, cuidados, roupas, manutenção da casa e os acontecimentos inesperados da vida.
É justamente nesse espaço entre o salário que entra e a vida que precisa ser paga que o crédito aparece.
Por isso, tenho chamado atenção para aquilo que podemos compreender como endividamento de sustentação da vida.
É diferente de contrair uma dívida para ampliar patrimônio, investir em um negócio ou realizar uma compra extraordinária.
É quando a renda presente já não consegue sustentar integralmente as necessidades do presente.
O cartão deixa, então, de ser apenas um instrumento de consumo.
Ele passa a funcionar como uma espécie de extensão artificial do salário.
Só que existe uma diferença fundamental:
Salário é renda presente.
Crédito é renda futura antecipada e já comprometida.
Quando esse mecanismo se repete, cria-se uma engrenagem perigosa:
Renda insuficiente → uso do crédito → comprometimento da renda futura → menor renda disponível no mês seguinte → novo crédito.
A família continua trabalhando.
Continua pagando.
Continua consumindo.
Mas possui cada vez menos margem econômica.
Essa também é uma manifestação da Economia Invisível.
Porque pobreza e desigualdade não significam apenas “ter menos dinheiro”.
Muitas vezes, significam pagar mais para conseguir viver com menos.
Quem tem reserva financeira usa a própria reserva diante de uma emergência.
Quem possui patrimônio pode mobilizar ativos.
Quem dispõe de renda elevada consegue reorganizar despesas.
Quem não possui essas proteções frequentemente precisa comprar tempo financeiro.
E esse tempo tem preço: juros.
Por isso, qualquer discussão séria sobre endividamento precisa incorporar outra dimensão: raça.
Em uma cidade majoritariamente negra como Salvador, não é possível analisar renda, trabalho, patrimônio e crédito como se fossem distribuídos de maneira racialmente neutra.
As desigualdades econômicas acumuladas historicamente determinam quem possui patrimônio, quem consegue formar poupança, quem tem acesso às melhores oportunidades de trabalho e quem depende mais intensamente do crédito diante de uma emergência.
É por isso que uma análise racializada da economia precisa perguntar:
Quem precisa pagar juros para acessar aquilo que outros conseguem pagar com renda ou patrimônio acumulado?
Essa pergunta muda tudo.
Ela não elimina a importância da educação financeira.
Precisamos ensinar orçamento, juros, planejamento, consumo consciente, negociação de dívidas e formação de reservas.
Mas precisamos reconhecer também o limite da educação financeira.
Nenhuma planilha transforma renda insuficiente em renda suficiente.
Quando tratamos todo endividamento como consequência de comportamento individual, podemos transformar desigualdade econômica em culpa privada.
E talvez este seja um dos mecanismos mais sofisticados da Economia Invisível:
Fazer parecer individual aquilo que também é estrutural.
Por isso, quando observo o endividamento dos indivíduos, não quero saber apenas:
“Quanto as pessoas devem?”
Quero saber:
Quanto da dívida está pagando comida?
Quanto está pagando medicamentos?
Quanto está financiando deslocamentos?
Quanto está cobrindo despesas que o salário não alcançou?
Quanto da renda do próximo mês já foi utilizada para sobreviver neste mês?
Quem paga os maiores custos financeiros para manter uma vida básica?
E quais territórios da cidade concentram essas pressões?
Essas perguntas nos levam para além da educação financeira.
Elas nos levam para uma discussão sobre renda, patrimônio, raça, território e desenvolvimento econômico.
Porque, quando o crédito deixa de financiar excepcionalidades e começa a financiar a vida cotidiana, a dívida já não é apenas um problema doméstico.
Ela se transforma em indicador de como uma sociedade distribui renda, oportunidades, riscos e custos de existência.
E talvez seja exatamente aí que a Economia Invisível precise começar a ser medida.